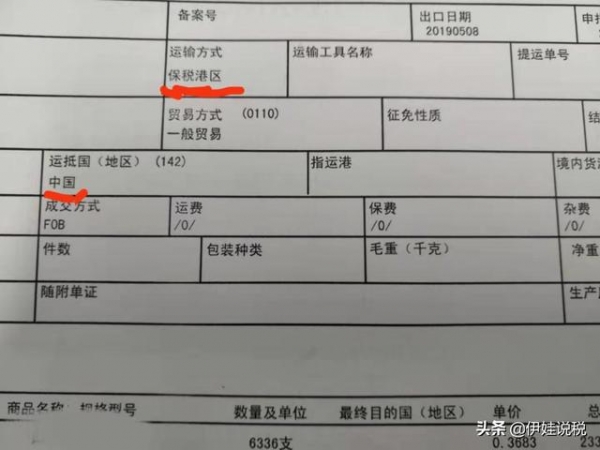
有出口业务的小伙伴在拿到出口报关单时,会发现有的报关单运抵国是中国,运输方式中有保税区也有保税港区,这是怎么回事呢?保税区和保税港区在税务处理上一样吗?我们今天只谈税务处理的差异哟。
/ ^! a5 U& o% z: ~; q5 X8 r! C9 \9 a; B
1、保税区
# H6 j( W% h0 B' C) i" Q8 z, C& x' d) o3 S8 [7 y) r
保税区是进口入区保税,即商品进口到保税区时缓征进口环节税,待出保税区销售到区外时要征进口关税和进口增值税。保税区外的产品销售到保税区是否退税有三种情况,如果是到保税区拼箱后直接出口,就可以直接退税;区外产品进入到保税区进行仓储,然后再实际离境出口的,入区时不能退税,只有产品实际离境后取得仓储企业的出口备案清单等才能退税。还有一种情况,非保税区的产品销售到保税区,保税区的企业自用该产品,不再出口到境外的,则区外企业需要按内销业务缴纳增值税。: P5 _9 Y/ i& F3 W/ g5 E
$ B# Z4 f6 K1 J( T1 g0 y例如,国内A企业自国外进口一批商品到保税区,在这个环节不需要交进口环节关税和增值税。A企业将该批商品销售给国内的B企业,一种情况是A企业向海关申报进口,则由A企业缴纳关税和增值税,还有一种情况是由B企业向海关申报进口,则由B企业缴纳关税和增值税。
7 w& t- t# U% U7 U, j
2 V4 K: ?+ v9 R' P5 z' j& `再例如,A企业将产品出口到美国客户,美国客户要求将货物暂时在保税区仓储,A企业将货物发至保税区时,不能申请退税。货物在保税区的B仓储企业保管,并由B企业向海关办理出口报关手续,待货物实际离境后,A企业可凭B仓储企业的出口备案清单和海关出具的出口报关单(出口退税专用联)办理出口退税。/ |3 C) a- c2 o! m1 b8 O7 d
# K5 [/ D( o/ V% o- ^/ s; B$ m
 ) w- ~# ]2 d2 F; D. p1 m) N- @
- [- L# N! m e
2、保税港区
% `7 P4 F; I# J2 Y$ ?6 |* u7 @" K* m* T5 Q# t" Q
保税港区是进口入区保税,国内产品入区即退税。 [, `# e: x% z4 P& ^
, g. s' _# w) }6 W( B! o3 o7 K$ W
具体来说,从境外进入保税港区的货物,海关按照有关规定予以保税,或者免征关税和进口环节税;从保税港区运往境外的货物,免征出口关税;从保税港区进入国内的货物,按照货物进口的有关规定办理报关手续,并按照货物实际状态征收关税和进口环节税;保税港区企业生产的供区内销售或者运往境外的产品,免征相应的增值税和消费税;保税港区企业之间的货物交易,不征收增值税和消费税;国内货物进入保税港区视同出口,按照规定实行退税。) F, x$ S% I c$ x( y
1 J C1 I; y- ] I" `+ A
我们依旧举例说明,国内A企业自国外进口一批商品到保税港区,在这个环节不需要交进口环节关税和增值税。A企业将该批商品销售给国内的B企业,可能由A企业也可能由B企业申请报关,谁报关谁缴纳进口增值税和关税。4 f- ^: t- o. y) u& w: c
1 q6 [6 _: T. U8 M6 w
再例如,A企业将货物销售到保税港区的B企业,A企业取得出口报关单就可以申请出口退税。因为入保税港区视同出口哟。B企业又将货物出口到美国,则可以免征增值税。( }; K/ L& s4 a0 M
4 H9 P8 h( |' R, l3 T; _# E. @; g既然保税区和保税港区的税收差异这么大,小伙伴们一定要区分好是保税区还是保税港区业务,同时对进入保税区的货物要识别到底是哪种业务类型。那从报关单上如何识别是保税区还是保税港区呢& e+ e0 K- x+ G( u9 Y/ U
6 s+ m: G, F1 h3 ]/ ^5 W8 G/ P4 w在报关单上,货物进入保税区和保税港区,在运抵国都显示为中国,我们需要通过运输方式来判断货物进入哪个区域。那我们如果从报关单上的运输方式知道货物是进入保税区,就需要同该笔业务的相关业务人员确认该货物的实际客户。如果客户就是保税区内的企业,就要视同内销确认增值税的销项税额。
9 m$ d! O- n) r0 V4 N6 G6 U
0 S+ P* ^$ K1 i) t3 h3、特殊区域
+ n$ Q# Q$ u* ^0 Y% g; K+ _. y ]
依据财税2012 39号,同保税港区一样,可以入区即退的还有出口加工区、保税物流园区、综合保税区、珠澳跨境工业区(珠海园区)、中哈霍尔果斯国际边境合作中心(中方配套区域)、保税物流中心(B型)。同样可以在报关单的运输方式上识别。看到货物出口到这些区域,都是可以申请退税的哟。
$ Z6 ~ ^3 x. ?& F: s2 U
8 F( D/ S5 `$ ?8 Y8 z另外,还有22个可以入库即退的出口监管仓库,出口货物运入出口监管仓库暂时储存的,执行入库即退税政策,也就是说出口货物虽然还没有离境,但是只要运入出口监管仓库的,就可以退税了(依据:署加发2005 39号文、署加发2007 494号、署加发2008 506号、署加发2010 347号)。
0 M4 M! Z1 q6 [" n- c6 [, \2 x7 \. D" E/ R! Q4 M
小伙伴们要记下哟,这样看到报关单才能判断如何税务处理。 |
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2020-3-24 17:19:14
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡