|
|
点击“蓝字”关注我们
, ~ Y" b7 d! M b6 q/ U; i6 y5 L7 a; i2 A
2020年,受新冠肺炎疫情冲击,全球服装服饰等弹性消费品供需萎缩。全球贸易信息系统(GTA)数据显示,2020年全球纺织服装、服饰出口值下降11.4%。已公布出口数据的132个国家和地区中,有115个纺织服装、服饰出口值同比下降。我国疫情率先得到有效控制,纺织服装、服饰业产能快速回升,显示出较强出口韧性,2020年出口1272.1亿美元,仍高居全球首位,外贸竞争力综合得分为103.14,优于上年的102.86,在国际上的相对竞争力略有提升。在132个国家和地区中排第3位,在我国国民经济行业的全部43个二级行业中排第12位,位次均与上年持平。
. x/ [, p( ]7 d% |9 N* k" G, N
+ i8 _6 z# \: q8 P& O, _; B% e0 \
 : j8 V1 y( r* s9 V3 h
& ?6 x6 x, {( Z7 I
即墨海关关员到服装市场现场了解贸易新业态开展情况。 图 / 勇琳琳* D) |0 s8 i2 U2 W
: a# A, z- f9 X
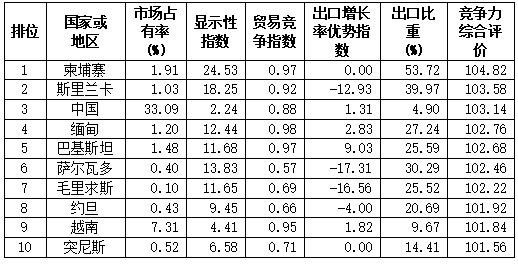
2020年全球纺织服装、服饰业主要出口国别(地区)贸易竞争力对比
: G; k2 X! F% s% i
5 A" I% t' a4 ~# _, ]
& C; u" a( a, [* ~3 J5 d0 y' V+ W! T; ~3 c
竞争力指标涨跌互现
- E) Q( `; t( N6 M
# N) f! b: L# N" X3 l% d+ i8 u) q行业自身发展承压# Y; B- F& d+ L, o& X% f
+ h9 B. I! `4 x( `1 \7 N在构成行业竞争力的五项指标中,除国际市场占有率和出口增长率优势指数有所提高外,显示性指数、贸易竞争指数和出口比重等三项指标表现疲弱,表明行业出口仍处于减速换挡的调整期。) |9 g0 c' U. Y( ?
, y' G) D! \4 h; | c, s v: @7 q7 }
就具体指标而言,2020年我国纺织服装、服饰业的国际市场占有率为33.09%,比2019年提高0.48个百分点、比2018年下滑0.8个百分点;继续稳居榜首,占有率大幅领先第二位越南25.78个百分点;越南、德国、意大利、土耳其分列第二至五位,其中仅意大利市场占有率小幅下滑,其他国家市场占有率均有所提升。从出口同比看,虽然2020年我国纺织服装、服饰业出口降幅比2019年加深5.4个百分点,但降幅略窄于该行业全球整体水平,出口增长率优势指数为1.31,一扫连续两年为负值的阴霾,全球排位从第86位跃升至第36位。
5 _* i. b' Z* z* a8 e0 x }; }9 O' T8 ~3 s6 c z/ s& U8 S
我国纺织服装、服饰业出口相对优势继续减弱。2020年,我国纺织服装、服饰业显示性指数为2.24,排第19位,比2019年和2018年分别下降0.24和0.42,已连续三年走低。表明我国纺织服装、服饰业的竞争力仍保持上游地位,但竞争优势弱化。反映行业内部结构性国际竞争力的贸易竞争指数为0.88,近3年总体稳定但微幅下降,排第6位,显示我国纺织服装、服饰产品出口与进口间的差距有所收窄。在这一指标上,柬埔寨、缅甸、巴基斯坦、越南、斯里兰卡得分高于我国,这些国家均以纺织服装为国民经济主要出口行业。此外,我国纺织服装、服饰业出口比重为4.9%,比2019年和2018年分别下降0.77个和1.06个百分点,在国内各出口行业中的排位下滑1位至第5位,位居出口产品单位价值更高的计算机、通信和其他电子设备制造业、电气机械和器材制造业、通用设备制造业之后,且被口罩等防疫用品出口大幅增长的纺织业强势赶超。, K5 O5 P6 [& |
2 h e5 q3 x4 c' y N, Y5 z贸易保护层出不穷
/ n) m% _' Q8 A( |$ a6 ^2 K A+ K' n7 j: x/ K5 N9 Z( `
传统市场比重下降6 G6 x! f9 n4 t* |/ @, ~% s% k: ]
% b. p4 u8 h6 p4 m7 a8 _$ G1 U当前,国际贸易环境更趋复杂,我国纺织服装、服饰业遭遇的贸易壁垒愈发多样化。截至2021年7月,欧盟REACH法规中的“高度关注物质”(SVHC)清单已增至219种物质。限用物质持续增多不仅导致纺织服装制成品的环保门槛抬升,也波及原料种植、纺织染整等上游产业链。英国脱欧后实施的UK-REACH也增加了纺织服装出口企业的应对成本。自2021年起,通过欧盟27国公司或唯一代理完成的欧盟REACH注册无法适用于英国,企业需要额外付费实施英国UK-REACH注册。纺织服装也一直是我国被欧美市场通报的主要消费品之一。2020年,在欧盟非食品类消费品快速预警系统(RAPEX)、美国消费者安全委员会(CPSC)涉及中国内地产品的通报中,纺织服装被通报数量在各行业中均高居前五。! O) g/ l0 L* }# i
5 s2 Z4 I( Q1 U( M- N8 V3 z- N7 _ b
蓝色贸易壁垒也愈演愈烈。作为劳动密集型制造业,纺织服装、服饰业备受欧美号称关心劳工身心健康和权益的社会责任标准SA8000等“蓝色贸易壁垒”的捆缚。近两年,美国、欧盟多次宣布对我国新疆生产的棉花产品、包括在第三国加工或制造的相关商品采取抵制措施。瑞士良好棉花发展协会(BCI)自2020年10月起以存在“强迫劳动”为借口全面停止对新疆棉花发放认证书。新疆是我国棉花主产地,污名化事件对我国含棉纺织服装产品出口带来考验,特别是对以高支高档高利润产品为主的欧美订单影响较大。海关数据显示,2021年前7个月,我国对美国和欧盟出口服装及衣着附件比2019年同期增长9.5%,其中含棉服装下降6.5%。8 D3 H) [* i. f; A7 Y
& K C$ B2 J3 O9 D9 o在技术性贸易措施有增无减、中美经贸摩擦等关税壁垒高筑的形势下,我国纺织服装、服饰业对传统市场出口压力日增。2018年,我国纺织服装、服饰业对美国、欧盟(及英国)两大市场出口值合计占45.9%,2021年前7个月比重下降至45.3%。
8 ^6 Y& M% o0 r# W3 P7 Z/ {) F p. ]
区域合作破冰前行) @1 D1 n1 f0 y2 z0 @% y
- I) z |! j( g# q5 A新兴市场焕发生机3 i2 g+ _# _; m+ ?& a# j
7 P% d- K+ N+ ^6 w5 G
随着“一带一路”倡议的推进,我国纺织服装、服饰业“走出去”进行全球布局、产能合作的能力不断提升,已成为“一带一路”倡议的先导和示范性产业。我国纺织服装、服饰业对“一带一路”沿线市场出口比重由2018年的21.6%增至2020年的23%;2021年前7个月对“一带一路”沿线市场出口195.4亿美元,同比增速快于该行业整体10.9个百分点,比重进一步提升至24.2%。
% n: n7 }' s- H1 k7 m
7 X- E" o- w2 i8 y$ J1 ~% h; w4 a此外,2020年,我国与东盟、日本、韩国、澳大利亚、新西兰等15个国家正式签署《区域全面经济伙伴关系协定》(RCEP),涵盖全球30%的经济体量。2020年,我国纺织服装、服饰业对RCEP成员国出口331.3亿美元,占同期行业整体出口值的26%。RCEP落地后,我国纺织服装、服饰产品对相关国家出口将迎来关税大幅削减乃至零关税的利好,有利于深化国际产能合作、扩大区域内投资,促进区域内统一供应链市场和消费市场的产生,同时也将助推我国纺织服装产业设备、技术水平等全面改造升级,加快抢占中高端消费市场。
2 D3 y2 W1 n& n/ @% t6 v! X- ]: p% P; c( Y* {0 E" q4 j, R

" J& m$ w6 [$ c8 w+ E4 Y
- H) T8 d: F! J; d6 e综合成本水涨船高. H+ d% c5 @& ]" ], A
O* g0 ]- n' W5 z$ C传统优势渐行渐远
2 X% `+ c& u& Y( x# F" p) o' U# i, q
近年来,纺织服装、服饰业发展愈发面临劳动力不足、综合成本攀升等制约和挑战。自2015年以来,纺织服装、服饰产品出口值已连续6年下行,行业运行及出口压力日渐加大。2018年起我国服装行业企业数量逐年下滑,根据国家统计局数据,2020年服装行业规模以上(年主营业务收入2000万元及以上)企业数量为13300家,同比减少4.2%,比2017年减少15.6%;利润总额640.4亿元,同比下降21.3%。
q/ e7 T p8 y3 q2 [. T$ p7 t8 H; W$ ]( c! r6 G
随着我国人口红利逐渐消失,人工成本逐年提高。媒体调查显示,数年前纺织行业人力成本占总成本的比重20%-30%,目前已升至50%-60%,且尚未出现停止的趋势。行业还面临严峻的“招工难”等问题,工人流动性大、在岗工人平均年龄较高、代际更替出现断层、高技术工人紧缺,导致企业接单能力受限,对生产和出口形成制约。土地、能源、运输等生产成本持续上行,综合成本攀升倒逼国内生产线加速转移到成本相对较低、产业配套能力逐渐增强的东南亚和南亚国家。自2012年开始,我国纺织服装、服饰业加工贸易出口额连续9年下降,2020年下降35.7%,深于行业整体降幅25.6个百分点;占行业出口总值比重从2012年的14.8%逐年萎缩至6.1%。GTA数据显示,2020年我国纺织服装、服饰在美国、日本的市场份额分别比2018年下降6.2个和4.1个百分点,同期越南、孟加拉国的市场份额保持增势。
; J1 C5 b x9 P
# o- Q2 e0 B3 E* x3 {6 R5 A2020年下半年以来,纺织服装、服饰原材料价格快速走高。2021年2月部分化工原料价格同比涨幅超过100%,截至3月初棉花期货价格较去年上半年低点上涨60%,涤丝、氨纶、棉纶等多类纺织原料价格随之跳涨。短期内原材料价格迅速攀升,不仅抬高纺织服装服饰业生产成本,也加大了下游客户为避免涨价过快而推迟或取消订单的风险,打乱企业生产运营计划,削弱出口企业竞争力,对利润空间小、资金周转难的纺织服装生产企业带来考验。同时,2020年7月以来国际海运价格持续上涨。海运费上涨、仓位紧缺成为企业近期最主要关切。据调研企业反映,部分纺织服装、服饰,如快消品牌产品对时效性要求高,此前交货快是我国产业的相对竞争优势,但由于海运货柜紧张,产品难以按时交付导致订单流失。- ^5 b4 C' O9 b
7 L3 r) ?( m& c2 R) ?+ W. A( \行业加速转型升级. K7 t7 `! R3 O! O( t; h1 |
* ?8 }$ p4 S7 Z0 Z1 L业态创新彰显活力7 j4 L5 e, ]9 |4 c. ?; H
7 ]9 Z8 b+ M* \$ W
为缓解综合成本压力,近年来我国传统纺织服装产业加快向科技、绿色、时尚方向转型的步伐,高端制造、品牌建设、数字化智能化水平、集群化国际化程度不断提高。截至2021年7月,商务部认定纺织服装业外贸转型升级基地增至71家。外贸转型升级基地作为产业和贸易有机结合的重要平台,是培育技术、标准、品牌、质量、服务等竞争新优势的有效途径,已成为推进贸易高质量发展的重要载体和抓手,在推动行业外贸创新发展、优化和稳定产业链供应链等方面发挥积极作用。2020年,我国民营企业出口纺织服装、服饰产品同比降幅比行业整体低4.3个百分点;2021年前7个月,民营企业出口同比强势增长40.5%,高于行业整体增幅11.4个百分点,显示行业主体活力增强,为出口稳中向好提供了有力支持。+ G7 }7 K1 `' l1 [$ }0 {: n
! x, G( i" W* {7 Y) Y面对疫情带来的突增压力,我国纺织服装、服饰业积极加快推进领域创新、渠道创新、市场创新。在生产领域上,部分企业以疫情为契机,不断延伸产业链条,向医疗防护用品市场拓展。在渠道创新上,部分企业以高性价比的产品供应链为依托,积极布局直播电商,通过强化互动体验创造需求。在市场布局上,部分外贸型企业通过自身调整、借助电商平台等方式,推动国内外两个市场相互融合。随着我国外贸政策精准发力、制度创新如火如荼,加快培育的新业态新模式对纺织服装、服饰业出口的拉动力或持续提升。
- p5 t9 L6 o7 G( K& y7 p# N8 n" X
! o4 y, ?( H/ m) k Y文/陈家骥 李垚 王琳 凌微子
' w4 g6 @( T! {7 m+ @& I& Q: c- y9 ^: f
林佳珣 高圣淦 粟端2 R3 U9 E/ X2 |- O0 q- ~
0 t6 u6 f- E/ H' s& v, P
 ( ^3 Z x9 m- Q, h9 [3 Z; E
: w7 s( |; Z$ \ q% }# P
文章来源于《中国海关》杂志2021年12月# U( M. f9 I6 h0 Q4 z
0 p* G7 q Z/ }0 F0 `# ?/ V
转载请注明来源“中国海关杂志”以及作者。
' A; z5 h3 i% [$ h
& H' {3 v8 o5 O r
 ; D, g) h/ S- k9 j$ L0 K6 f. U
( v9 o5 l o% ^' [0 [" d
编辑:常相婧
3 N& L, Q- X" ^" c5 L( [审校:高扬出品:中国海关传媒中心投稿邮箱:569613217@qq.com(秀米投稿账号同邮箱)
% }2 v; d! |; u; @( f/ Q r7 S& S+ Z+ k1 P! ~, t- Y9 S
+ p! C& V' D& a! e5 s$ n原文作者:中国海关杂志 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2022-1-1 10:24:53
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡