|
|
为了促进贸易安全与便利,优化营商环境,同时履行我国在世界贸易组织《贸易便利化协定》的相关承诺,海关总署发布了《中华人民共和国海关预裁定管理暂行办法》(海关总署第236号令),自2018年2月1日起施行。同时,海关总署发布2018年第14号公告,明确海关归类、价格和原产地预裁定实施的有关事项。
/ h7 a0 j/ g( l0 {! D6 ^) K% J8 {# M0 {2 B; Y& o( h# E
预裁定制度的实施,不但能够简化企业报关流程,提高报关效率,还能帮助企业提前准确了解关税政策及涉税要素,有效评估交易成本,降低不合规申报的风险,进一步增强企业对进出口贸易活动的可预见性,便于企业合理安排生产和贸易活动。
' M" L9 D; V. f) o) n0 V' N+ e% i, r4 t! y6 ^+ F! j; K) M' [
“关税聚焦”将制作系列专题详解海关预裁定,敬请期待。0 F. q% M+ W- n
! h4 P0 f Z! D8 PQ:哪些企业能申请预裁定?
+ T9 F8 e* X/ y& y: A( g
3 j( D1 y. E8 l) y) RA:预裁定的申请人应当是进口货物收货人或者出口货物发货人。4 e ~* o0 t8 |
5 W4 F- f6 U3 r0 B7 _. V
Q:申请人可以就哪些海关事务提出预裁定申请?
0 U7 A5 E7 `6 U2 M2 Z4 k9 q- k7 [$ h8 |
A:申请人可以就下列海关事务申请预裁定: H: n* K; v( \' K1 ~3 ^. u
6 o/ H) ?, y6 y, t$ ~

2 o8 l9 R- |9 B, ]+ ^% Q4 z4 |% u9 \
前款所称“完税价格相关要素”,包括特许权使用费、佣金、运保费、特殊关系,以及其他与审定完税价格有关的要素。
$ I4 t; ]1 I8 _1 _! N5 P" x
) u7 g; Z/ [3 v6 Y/ IQ:申请人向哪个部门申请预裁定?: ?5 ]4 `+ z8 w2 ^ j# {# H4 j
4 B" _, `* N6 L7 c. s
A:预裁定申请人应当向注册地直属海关申请预裁定。将注册地直属海关确定为预裁定机关,既便于企业与海关的信息沟通和实地调研,又便于海关对企业进行规范和指导,也与纳税人属地管理保持一致。* U/ C, G, |8 k/ b
& O7 _: {; M' e5 M) p" v
Q:提出预裁定申请的时间要求是什么?/ r' ?* i9 i( q4 U1 `& h
5 ~+ G1 z0 j% J7 y a6 M
A:申请人应当在货物拟进出口3个月之前提出预裁定申请。特殊情况下,申请人确有正当理由的,经直属海关批准,可以在货物拟进出口前3个月内提出预裁定申请。
+ W) E$ f1 @ P2 @
0 K/ X, g- _) f6 |8 G. q这里的特殊情况指:5 S$ r, H1 L0 z' Z. b
$ A' C2 J2 c: m; y1 `' P8 Z
 % p% M. v: t! S$ Y/ K
/ T. e$ l! ~- v* {: qQ:申请人可以通过哪些渠道提出预裁定申请?2 }3 ?) ^. Z: B: X9 V$ P
0 w! b" \2 S# V. N, u* OA:申请人可以通过电子口岸“海关事务联系系统”(QP系统)或“互联网+海关”一体化平台向海关提交预裁定申请。从提出申请到海关做出预裁定决定,申请人都可以通过互联网完成预裁定所有文书的提交、补充、查看、打印等操作。
) V! r+ {" r% l+ q
, [, @7 l' y/ i5 l6 o" fQ:预裁定的基本流程是什么?
/ t6 |8 {, Y; p+ }. }& C; g
f: S+ l8 a9 [) n2 U: C. ~A:如下图所示,预裁定的基本流程为申请-受理(不予受理)-作出决定-制发预裁定决定书。另外,根据企业自身情况和海关审核情况,可能还包括补正、补充、撤回、终止等状态。
+ `/ j0 |+ C; T0 f* B$ a, _$ a( P5 x
. [' K5 c$ B- L/ l3 d# h

7 K' `3 {5 b3 l9 J8 v. X) m/ n. w5 ^ J1 l d5 e7 k {
Q:海关作出预裁定需要多长时间?% U8 _- q8 h' l P; O2 j6 g, h$ `' q
, X$ M# o- f$ o* U+ yA:海关自收到《预裁定申请书》以及相关材料之日起10日内作出是否受理的决定;海关应当自受理之日起60日内制发《预裁定决定书》。 O; h3 D! u; S5 G ^7 t5 h0 E
5 p% d6 F, X' v2 q6 K- Q& H. G需要注意的是,申请人补正材料所需时间不计入10日的预裁定申请受理期限内;海关作出预裁定过程中,化验、检测、鉴定、专家论证或者其他方式确定有关情况所需时间不计入60日的作出预裁定期限内。; t, W* V q0 t& ^3 f- }9 t
% u5 j3 l+ p+ c. x) _+ OQ:预裁定决定的效力是什么?8 A1 q' E, z t2 M: V6 {% |' _. [
# d$ Y- ]* P, Z: h1 |0 Z9 `( m
A:全国海关对预裁定信息已实现互联共享,任何一份预裁定决定都在全国海关适用。申请人在预裁定决定有效期内进出口与预裁定决定列明情形相同的货物,并按照预裁定决定申报的,海关予以认可。
/ g P9 \. W7 X1 v4 Q: ]. l7 ]4 J4 M4 c/ K
需要注意的是,预裁定决定仅对申请人具有法律效力。* D9 f) q; w0 w- y* M3 g" w
; D$ p; p5 \3 A5 yQ:预裁定决定的有效期多长?$ y* K0 {& ]. @& k' l
7 }, j* X! h% oA:预裁定决定自《预裁定决定书》作出之日起3年内有效。预裁定决定所依据的法律、行政法规、海关规章以及海关总署公告相关规定发生变化,影响其效力的,预裁定决定自动失效。
: t$ m. m/ [, r3 C/ d4 p$ k: [. Y3 ?5 _& c) Y
Q:申请人如何使用《预裁定决定书》进行申报?# D3 V/ R# K/ { z
& k6 [8 H! E/ y" G/ P4 f0 |# `, I' d
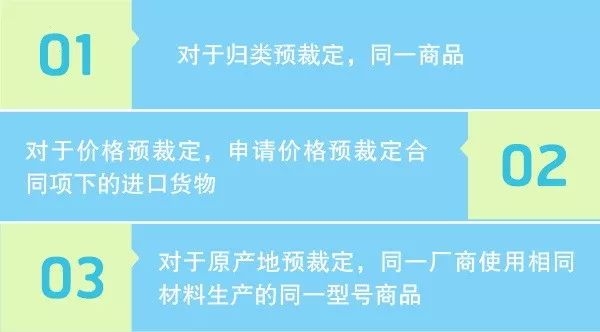
A:申请人进出口与《预裁定决定书》列明情形相同的货物时,应当作为报关单的“收发货人”,按照《预裁定决定书》申报,并在报关单备注栏内逐项填写:“预裁定+《预裁定决定书》编号”+ m" e+ ^1 I2 t+ D/ i
& B3 J8 q% m1 j- z" S(例如:某份预裁定决定书编号为R-2-0100-2018-0001,则应当在备注栏内填写“预裁定R-2-0100-2018-0001”)
$ o' k( i, Z8 v- t4 u0 l7 E) S% \) v* R( Y0 I! G" _+ S( \- O/ K
申请人进出口与《预裁定决定书》列明情形相同货物,不按照《预裁定决定书》申报,或者实际进出口情形与提交的《预裁定决定书》所述情形不一致的,海关按照有关规定追究申请人的法律责任。
% \- p, k4 R% _& Q% _0 n O$ o: t2 K6 `9 B, b; q
“情形相同货物”是指:2 m. m" J, g8 _+ _
$ J& X+ s6 `' X& J2 }8 t/ x+ s9 T
 % R/ J- _2 N# I* W) }5 b1 a
% j" l' y2 t1 ?9 U7 p# sQ:预裁定决定书会公开吗?
" V6 s5 d4 W! D3 B2 H8 q1 S
+ z6 v$ }8 O) ^4 wA:除涉及商业秘密外,海关将公布预裁定决定,以便预裁定决定发挥最大作用。申请人在申请时勾选为商业秘密的内容将不予公开。
5 M/ d7 e/ p9 X7 g$ R
$ Y" Z; n9 D0 a, S* P2 aQ:申请人对预裁定决定不服时,可以申请复议吗?
" ?% T5 w$ { Z8 k% L8 |3 i5 x7 r1 q2 I
A:可以。申请人对预裁定决定不服的,可以向海关总署申请行政复议;对复议决定不服的,可以依法向人民法院提起行政诉讼。
( s+ p% Z; _. N a- D0 n5 r( ^5 X+ K
行政复议和行政诉讼期间,申请人进口相关货物时仍需按照预裁定决定申报。2 g5 Q! B5 ^9 D4 L, F
+ Z* \! Q5 j( a" ~9 q
Q:预裁定对以前进出口的货物有效吗?5 `- O8 W* f) l f9 g$ W7 p% I
4 n1 D$ a3 X& L& j1 }
A:预裁定决定对于其生效前已经实际进出口的货物没有溯及力。
5 @+ ^2 B; f1 E
: X) g# H% ?5 y- X% O供稿、审核:海关总署关税司
7 r1 ~- Z: S. I# W% c: D1 Z1 Y: Y& t7 R$ `) D
制图:常相婧
9 Z0 @# a2 E; }6 q" A$ k' G; F3 b" ~$ C
编辑、发布:代俊
+ N; X1 N# y' m6 ^6 U: K. P0 T6 r' f( K. f4 c5 e) X+ \0 Y( |
 + E, t/ s y- o+ U' B |
: d/ @# z" z6 }1 E& m 5 m+ f0 }6 k. m
原文作者:中国海关杂志 |
|
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2022-8-1 08:26:17
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡