《中华人民共和国增值税法》已由中华人民共和国第十四届全国人民代表大会常务委员会第十三次会议于2024年12月25日通过,现予公布,自2026年1月1日起施行。
. P, j/ `- O' q1 _! m7 d o6 S% A7 ~/ {) m6 E2 x
目前《增值税法》与现行的增值税暂行条例到底有哪些变化?还有这些情况免征增值税!这是新版税率表和抵扣方式!赶紧跟着一起来看看吧!7 R2 E! b: x4 E& g7 K8 r3 X
01增值税,免征!这几种情况都不用交增值税了!一、必须知道,这些人免征增值税
: ^0 z: ^4 e9 d$ {" _. @0 b

" @; e: B- c& K% n- ?$ R!提醒
+ A- `7 X3 ~/ K. w5 O!1、免征增值税,只能开普票不能开专票。2、直接减免不需要计提减免的增值税,应全部计入收入。3、同时符合小微企业免征增值税政策和其他免征增值税政策的,按照小微企业免征增值税政策填写申报表。二、这18种情形免征增值税
& {) M3 p' s6 k# `7 e3 c

! o$ @' l7 K* X7 X* {# V, H/ c三、这17种情形不征增值税# f, G9 r7 i& x8 q- E

! ]$ X# L6 |0 n4 C8 M, V; {3 C四、直接减征' X4 k' d" a$ [) b0 Q$ w
是指增值税纳税人发生增值税应税行为,符合国际政策规定的,在销售时对其计算的应纳税额,直接给与减征。
W1 T$ D X2 k! Q
 9 D( V) |+ C# n7 ]
特别提示:企业出售使用过的固定资产,满足条件的,可以适用简易计税,按照3%征收率减按2%征收。一般纳税人和小规模纳税人都是可以享受的。这种简易计税以及优惠政策,都只是计算税金的方式不一样,一般纳税人在会计核算时计入的会计科目使用“应交税费-简易计税”,而不计入“应交税费-应交增值税(销项税额)”科目,其他的会计核算步骤跟一般计税一样。如果是小规模纳税人,都是简易计税,是否享受优惠政策只是计算的税额不一致,会计核算就没有差异,税额都统一计入“应交税费-应交增值税”。以一般纳税人为例:1.转入清理:借:固定资产清理累计折旧固定资产减值准备(如有)贷:固定资产2.支付或发生清理费用:借:固定资产清理应交税费-应交税费(进项税额)(如有)贷:银行存款等3.出售:借:银行存款等贷:固定资产清理应交税费-简易计税(按照优惠后应交税额)4.结转:借:固定资产清理贷:资产处置损益(可能在借方)增值税纳税申报表填写:一般纳税人在办理增值税纳税申报时,减按2%征收率征收增值税的销售额,应当填写在《增值税及附加税费申报表附列资料(一)(本期销售情况明细表)》二、简易计税方法计税”中“3%征收率的货物及加工修理修配劳务”相应栏次;对应减征的增值税应纳税额,按销售额的1%计算填写在《增值税及附加税费申报表(一般纳税人适用)》“应纳税额减征额”及《增值税减免税申报明细表》减税项目相应栏次。023 J2 V+ ^: f( ^4 q9 n: }3 X& m9 [
新版增值税税率表和抵扣方式2 X- s0 t X; y6 e4 _7 D: m
& _( h1 N8 R, q0 t3 B
我国目前有14个税种已经制定了法律,具体为:增值税、消费税、企业所得税、个人所得税、资源税、城镇土地使用税、土地增值税、房产税、城市维护建设税、车辆购置税、车船税、印花税、契税、耕地占用税。这些税种的立法,标志着我国税收法定原则的进一步落实,为税收制度的规范化和法治化提供了坚实的基础。7 ]3 m2 Q3 u+ F5 ~
0 n# y7 t0 j$ x/ M! U目前关税、环境保护税、船舶吨税、烟叶税四个税种仍然依据国务院发布的暂行条例等行政法规进行征收管理,尚未完成立法程序。
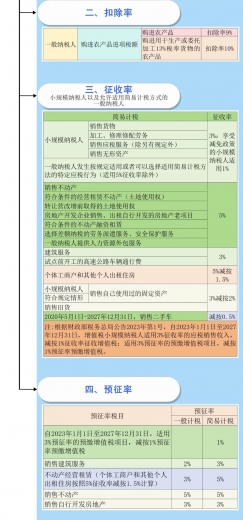
0 t) n: o# N) i3 E* q S" r% o2025年新版增值税税率表
! X# b: N/ J) W增值税税率、扣除率、征收率和预征率:
2 r: _3 D- P6 k+ ^
1 |+ |, B9 t3 V& P4 |
 0 c8 q+ M" v! O9 I f' d# x
) y) y3 u- ^' B
 0 B$ j, g( n0 \" Q* k4 ~$ `
" X5 n( D1 I2 P
增值税进项抵扣手册增值税政策层出不穷,进项税扣除凭证种类又非常繁杂,送你一份新版抵扣攻略,从此进项税抵扣不求人!4 v1 d8 ^) q/ ^4 U8 N9 ?
I8 I% P2 p% [一、判断是不是一般纳税人
3 l2 U/ |0 F& s$ n5 a. w增值税上将纳税人分为一般纳税人和小规模纳税人。只有一般纳税人会涉及到进项税的抵扣问题。因为,一般纳税人根据销项税额与进项税额的差额计算增值税,而小规模纳税人根据销售额与征收率的乘积计算增值税,不涉及进项税的问题。) O* F" Y0 ~4 p- b
需要注意两点:
$ z! U- q+ t" b! L, |! n- E% V(1)一般纳税人如果会计核算不健全,或不能够提供准确税务资料,按照销售额和增值税税率计算应纳税额,不得抵扣进项税额,也不得使用增值税专用发票。& o3 T+ k3 O- [% p% Q# ]
(2)为了征管的要求,税局一般要求不得向小规模纳税人开具专票,以防止形成滞留票。但实务中小规模纳税人也可能会取得增值税专用发票,如果真的收到了,也没有必要一定退回重开,全部计入成本费用即可。1 L1 C) V% o* |; Q
二、判断扣税凭证是否合法合规
! I% h" A7 L) V3 q1、抵扣凭证的类型应合法合规
! e& ~8 u3 Z3 c5 @' G& J2 {6 G8 d) v发生增值税交易的我们会收到不同类型的凭证,但其中只有一部分是合法合规的抵扣凭证。. s2 V) |/ ]3 f5 o- p/ M. O; y6 `
除了最常见的增值税专用发票外,最近出台了一系列的政策,规定了国内旅客运输服务、通行费等取得合法合规的凭证也可以抵扣进项税,具体的* ?5 k$ d$ y7 C" m
发票类型包含以下几种:
6 l# g" W/ | U/ @7 \$ B ~

: @. e2 v' E1 i, \, O3个重点:
1 y; |8 D2 J$ j8 T. e& J(1)左上角标识"通行费"字样,且税率栏次显示税率或征收率的通行费电子普通发票可以抵扣进项税,税率栏次显示"不征税"的发票不能抵扣进项税。8 p, c* j7 ^( }: y- H% f8 d, c( P
(2)旅客运输的电子普通发票可以抵扣进项税,而纸质普通发票不能抵扣。
2 P& n! p% ]% _, c(3)现在乘火车多数情况下取得电子客票,报销抵扣需要打印纸质车票,且只能打印一次,一旦遗失,即使有复印件也不能抵扣进项税。
! T# @5 y( Y8 r8 _2、抵扣凭证的开具应该规范
# B/ F2 c! S- k: a; x, K( o抵扣凭证是否开具规范,主要检查以下4点:, r% [! F7 V% Q- g* Y
(1)是否与真实的交易相符,没有涉及虚开发票; @7 [$ l; [, E$ ^% U" u/ D4 B
(2)字迹清晰,不得压线、错格7 i% i8 ?2 [5 s& s- b9 h: a
(3)发票专用章齐全(目前通过增值税电子发票公共服务平台开具的发票,采用电子签名代替发票专用章)。
! p) o9 y4 t& @7 d9 L' \ e# S(4)备注栏完整8 R; a4 f+ G6 n: W5 x4 ~. g
注意,认证期限有新规定:增值税专用发票、海关进口增值税专用缴款书、机动车销售统一发票、收费公路通行费增值税电子普通发票,取消认证确认、稽核比对、申报抵扣的期限啦,会计们再也不用担心发票过期了。
/ C5 d! m# r; D2 e8 ~/ O三、判断是用于可抵扣进项税的项目
) T& D9 d- r8 v: j' e- z$ u6 }0 ^% H会计收到发票,要思考一下它的用途是什么,因为税法中明确规定了不允许抵扣进项税的几种情形,只有不属于这些项目,才可以抵扣进项税。- c* O( x+ V" y9 u8 v$ m% N2 L5 ~. z* y
不能抵扣进项税的所有情形下图全部涵盖了3 K- a, i2 \, w" O6 S
 ) i4 }/ y, w* {" Z y4 B8 h
对于以上项目,也要分三种情况考虑:4 q8 _! }0 \+ R: @4 s
4 g# T- o7 W6 Z* A6 W(1)在购入当期就不能抵扣,全部计入相应成本费用。) v k% d5 ?7 d& k4 i
例如外购礼品用于员工福利取得普通发票的,在当期直接都计入费用。" @& I% b$ J" w0 W
(2)在购入当期就不能抵扣,但取得专用发票的,需要做进项税转出。
! R# D6 N3 }8 B) K* g& u5 c) s+ f例如外购礼品用于员工福利取得专用发票的,为了防止滞留票的产生,需要先认证抵扣,再做进项税转出。# f( D7 w* W# e9 u% o h, {( A& G( g
(3)在购入当期进项税已抵扣,后期用于不允许抵扣的项目时,需要做进项税转出。四、抵扣实操完成了前面3步,判断出一项支出的进项税可以抵扣后,接下来就需要进行勾选确认、计算税额、纳税申报等抵扣实操。! v: ~) c; m) B
不同凭证的抵扣方法。7 f9 S: A3 _, L- t& k7 B+ b/ G
1、增值税专用发票4 `, ?) W# Z- ^8 ~9 b: L
从销售方取得的增值税专用发票上注明的增值税额,允许从销项税额中抵扣。
) }$ l$ r, A/ t* Q2、机动车销售统一发票+ }8 |4 S R, C: |- q2 E/ @
从销售方取得的税控机动车销售统一发票上注明的增值税额,准予从销项税额中抵扣。" |0 J- y6 M" m* U# ^1 G! _& k
' J" Q' U# }+ h# I5 J: h8 l6 w

1 O' g4 M# u" _9 Q( K% D& \! H: C1 h1 c7 `" p4 F) T: {
自2021年7月1日起,机动车销售启用新版增值税专用发票:相比传统的增值税专用发票,机动车发票中的增值税专用发票开具时会自动打印“机动车”标识。
7 E* l( K& H: p

2 K" I7 A& v- c% n1 F8 v2 t; @( Z注意:销售机动车开具蓝字发票后,该车辆的车辆电子信息将自动流转并归属受票方,因此销售方对同一辆车不能同时开具多张蓝字发票。; {* W$ I7 D1 N# \: `
机动车有新变化!! M: A, [, }/ m9 E: `8 w# Z, p
上海税务局和厦门税务局宣布试点上线电子发票服务平台机动车和二手车业务功能。也就是说,之前一直未被纳入试点的机动车,现在也可以开具数电票了!
% [- _$ `5 l0 V5 g9 ^* {" S注意!一是纳税人需被归类为机动车企业才能开出来,一般的企业无法选择这一标签。二是开具时在“立即开票”界面,选择“机动车”特定业务标签,然后按照提示开具即可。
3 [8 s) d0 ]4 w7 b; S

8 P# _. s, z8 o& l& T( E! r: w. A" t
' M! X9 r5 ?/ U. _( {2 p' o
 1 U/ \% A8 M" e+ k5 p
3、海关进口增值税专用缴款书
4 R- W* d4 b0 y# S) e从海关取得的海关进口增值税专用缴款书上注明的增值税额,准予从销项税额中抵扣。
1 w# d/ n: B* u, E4 R

, c0 u- U2 w. M0 v- }3 n4 |, J* V6 }. q' W# Y/ U- X, A- y9 l; ^
4、代扣代缴税收完税凭证
3 m t$ T$ p9 r- g s7 G+ r从境外单位或者个人购进服务、无形资产或者不动产,自税务机关或者扣缴义务人取得的解缴税款的完税凭证上注明的增值税额。
% Z& Q3 M2 a" b6 ?
 . h: y- D: u% \+ s
/ u1 m! r, X! X% n% B ~
5、通行费发票
- @' u# }/ L3 k( b以下两种通行费发票可以抵扣:3 Z ~- _6 h' Q( C* [
(1)收费公路通行费增值税电子普通发票;) H, m! K$ T+ v$ e7 M
指的是征税发票,左上角显示“通行费”字样,且税率栏次显示适用税率或征收率。* a, J7 i" ^# U) g/ C

8 w" R" Q# @, u: ]1 M, U" S. v0 ~2 I' d! A/ Q% w& u
注意:如果左上角无“通行费”字样,且税率栏次显示不征税,则此类通行费发票不允许抵扣。7 q. H( ] Z( Z7 G% {6 Q
(2)桥、闸通行费发票
" U. F: X6 t0 o$ ]

0 K& V* r% y8 {! M+ ]# u
; v$ Y# t. U$ M9 ~' R: P4 P) S/ g

. `8 N: e3 Q+ w( i$ }& T" j3 ~
6、国内旅客运输的普通发票) \/ @4 C" [) d( ? M' X3 @+ I
(1)传统发票以下4类票据可以抵扣进项税:
1 N* C; M3 J; ?) @; o4 e% V
 - e" R, a5 G- C. P/ C1 n. N/ s
i4 X& Q5 \9 R, s% H. z" ]

+ x* |; y F; V& \% I1 z
: B" J4 `+ d8 t# s$ f1 i注意:国家税务总局公告2019年第31号、财政部 税务总局 海关总暑公告2019年第39号文规定,以上票据可以抵扣,还必须同时满足以下条件:9 J0 f! B+ U" `+ _' a
1.报销人员:与本单位签订了劳动合同的员工或本单位作为用工单位接受的劳务派遣员工;为非雇员人员报销的不允许抵扣;8 }2 x/ D8 T/ y$ ^
2.属于国内旅客运输服务,国际的(包括港澳台)不可以;; G7 k! B6 S$ I9 y+ J! y. z' a
3.用于生产经营所需,用于集体福利或个人消费的,不允许抵扣。
7 r1 P7 O2 | ~# S+ p(2)在近期各省局新发布的公告中,新增了「电子发票(航空运输电子客票行程单)」和「电子发票(铁路电子客票)」的样式,并对火车票和飞机票的抵扣方式作出了新规范:1、数电票(航空运输电子客票行程单)
# c2 |* f, }1 @1 g- k1 L
 % |+ {% [7 S$ U/ Z; d
2、数电票(铁路电子客票)
% Q4 f% X; }' K1 I; L! e
 - I0 P7 E% O% w
原文如下| 十二、如需将带有“航空运输电子客票行程单”“铁路电子客票”字样的数电票用于抵扣税款、税前扣除和财务报销的,应该如何开具数电票?答:目前带有“航空运输电子客票行程单”“铁路电子客票”字样的数电票包含“购买方名称”及其“统一社会信用代码”,如需将其用于抵扣税款、税前扣除和财务报销的,应当在“购买方名称”及其“统一社会信用代码”处填写将该发票用于抵扣税款、税前扣除和财务报销的单位信息,开票后直接交付到对应单位的税务数字账户。相关出行人信息在旅客信息栏(区)展示。 |
总结:1、火车票和飞机票的抵扣、税前扣除和财务报销,必须在票面显示单位名称及其“统一社会信用代码”,不能再凭旅客实名信息计算抵扣了。2、火车票和飞机票也无需另外打印,开票后将直接交付到对应单位的税务数字账户。具体方式是:通过个人所得税APP“发票推送”功能直接推送至任职受雇单位税务数字账户的收票箱。7、农产品收购发票或销售发票
^1 {1 e$ h) F8 ]7 U: p* |* I(1)(传统的)农产品收购发票
7 h! S# f5 b) a9 C: ?* E# l农产品收购发票是指收购单位向农业生产者个人(不包括从事农产品收购的个体经营者)收购自产免税农业产品,由收购方向农业生产者开具的发票。发票左上角会打上“收购”两个字。3 ]) F' P" p- x+ ^' e$ q

8 n: T: h$ C P- A. o4 p, J: }5 e8 b+ v5 ? E

: [1 e# X( \: n# u$ c! M# H- A" [- \
(2)农产品销售发票) X0 K5 ?& F" P* f) f& f( F
农产品销售发票是指农业生产者销售自产农产品适用免征增值税政策而开具的普通发票。
! @- R8 @* y2 W' X1 x

+ o4 k3 L/ J6 b" p: Y7 T& n. a) T' e
1 X8 |/ D6 o* `) d* Q( B注意:纳税人在开具时税率应当选择“免税”,而不是“0%”,虽然免税和零税率都不征增值税,但两者的意义不同,纳税人要注意两者的区别。
- \! q. K6 O% U, K- F) p# f8 A/ D(2)数电发票下,农产品进项税额抵扣操作变化较大!( ?2 ^6 {+ }9 [! r
9 Z- F4 W( m4 ?8 Y' x9 b- y纳税人购进农产品,取得符合规定的带有“增值税专用发票”字样的数电发票、增值税专用发票、海关进口增值税专用缴款书、农产品销售发票等凭证或者开具符合规定的收购发票,可以通过税务数字账户进行用途确认,按照相关规定计算当期进项税额。" T& [6 ^8 C J0 H
% \* ~! H1 H% ~* c% m5 N3 A% N# F
其中,纳税人购进用于生产或者委托加工13%税率货物的农产品,可以由主管税务机关开通加计扣除农产品进项税额确认功能,按照相关规定计算当期进项税额,并将已进行用途确认的凭证明细转入加计扣除农产品进项税额确认待用。纳税人将购进农产品用于生产或者委托加工的当期,可以通过税务数字账户选择相应凭证,按规定计算填写本次加计扣除农产品进项税额。
, u0 V7 g. Y: }* k. @5 {9 G* _* k$ r; }/ C0 O/ Z. i
纳税人取得符合以上规定的尚未用于加计扣除农产品进项税额的凭证,可以前往办税服务场所申请补录。
3 Z5 |. l; s! g- ~* M3 z
( L' }- |! I, @' J# F; G) G$ f往期推荐:增值税法与增值税暂行条例对比变化,重点已标注
* B3 Q. K" `$ k% P4 Q, n/ F& N欢迎关注
2 k4 z* T) t5 ~# M
 0 W5 ~: ]" R5 h, [# H: D/ C
及时获取最新消息
7 q( Z2 _, C8 `5 W1 {# O! v
 0 e! k5 \+ d( l% l3 G4 e1 u
往期精彩推荐( {8 l' R0 V4 W2 l4 Y q- c1 M
美国新增123个制裁清单!涉及中国企业(附2018-2024年清单)
4 a4 ^+ R3 d. r赶紧收藏|俄罗斯限制清单,附358个海关运输 “稀土” 背后的陷阱:为何稀里糊涂就获刑?生产企业/报关行/货代/贸易公司必看!海关规范申报之 “品牌” 与 “商标”正确申报关键要点在此
6 p* M9 @, L, { [检验检疫 | “托”也不好当,看看这两家被海关处罚20000的企业就明白了3C认证|不办 3C?海关罚你 6 万,能长记性不?
! ~1 G& s/ c6 ]1 z$ K' X检验检疫|禁止进口旧机电“溜”入境,这家企业惨被罚 12 万!
/ _" a8 {( `. F& ~% M % C: ]- X; y( X4 B/ z9 E
本文内容综合整理自《增值税法》,财政部,国家税务总局2019年第31号、财政部 税务总局 海关总暑公告2019年第39号,小陈财税网; ?! [4 Z# e4 N; k- _! l! f' T
编辑|尹主任 关务合规|商品归类手机及微信|13789072282
$ O" A% h" v z- v1 q8 w免责声明▼ 本微信公众号所发表内容,凡注明来源的,其版权均归属于原出处所有(未注明版权或者无法查证版权的,归属于网络搜集整理)。转载内容(音视频、文字内容等)只以分享关务合规及商品归类及信息传播为目的,仅供参考,不代表本平台认同其观点及立场,其内容的真实性、准确性及合法性,由阅读者各位自行判断、自行负责。任何依照本公众号内容去指导自身企业运营活动实操的行为都属于企业自身行为,所产生的一切法律后果均与本公众号无关。如认为本公众号内容涉及版权问题,请即刻与本公众号联系或后台留言,我们将第一时间核实后做删除处理 |
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-2-1 23:21:57
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡