|
|
近期,诸多企业围绕以 EXW 成交方式报关的单据在申请退税时遭遇阻碍。与此同时,EXW 成交方式下报关单中 “杂费栏” 究竟该如何填报,引发了激烈讨论,主要形成了以下四种不同意见:第一种意见认为:EXW下杂费不用填,EXW 术语下卖方仅在其所在地或其他指定地点将货物交给买方处置时即完成交货义务,后续产生的一切费用均与卖方无关,因此无需体现杂费。第二种意见则坚持:EXW下杂费必须填,虽然不属于货价组成部分,但应通过杂费栏如实申报,以确保报关信息完整准确。第三种意见主张:EXW下杂费看情况可填可不填第四种意见提出:无需纠结杂费填报问题,直接按 FOB 价填报即可。华光供应链关务总监尹主任认为:第一种:虽然 EXW 条款下卖方交货义务简单,即便这些费用由买方承担,为保证报关单信息完整准确,也应在杂费栏如实申报。第三种 “模糊处理” 存在较大风险。所谓 “看情况” 缺乏明确标准,容易导致申报不规范。若企业自行判断失误,未填报本应计入的杂费,可能被认定为申报不实;即便金额较小,影响海关统计数据的准确性。第四种“将 EXW 成交方式直接按 FOB 价填报” 的做法,属于典型的申报违规行为,已触碰《中华人民共和国海关行政处罚条例》第十五条的规定。此外,这种错误申报还会给出口企业带来税务风险,出口企业若以此类报关单申请退税,报关信息与实际成交方式不符,被严谨的税务机关认定退税凭证内容不实,进而触发视同内销征税处理。% M' R4 x; g0 U9 T9 y
那么,您在实际申报中是如何操作的呢?接下来,让我们一同探究在 EXW 成交方式下,“杂费栏” 究竟要不要填报?看看海关在线怎么答复企业的?么
$ i1 J) |2 T/ E$ R. U1 t4 T一、什么是EXW?' t1 Y, X- F" h7 R( i$ M+ @
EXW是“Ex Works(...named place)缩写,意为工厂交货(指定地点),卖方按照合同约定的时间、地点、货物准备好并放置在指定地点(通常是卖方的工厂或仓库),买方需要自行承担货物的装载、运输、保险和清关等费用和风险。该术语是卖方承担责任最小的术语。买方必须承担在卖方所在地受领货物的全部费用和风险。出口清关由买方负责,因此没有实际出口权的厂家比较常用EXW。
8 ~- z( H8 p! i# [8 P* h& N
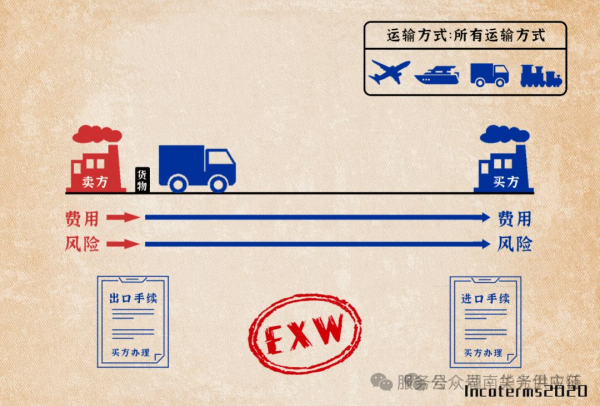
* N4 f$ ~) J& W1 ], O' f7 ~9 e8 C6 I% m: L
二、什么是杂费及填报依据?
) w' y6 L6 |0 }
9 Q+ g, K! X5 h' X) ?依据《中华人民共和国海关进出口货物报关单填制规范》第三十条规定:杂费填报成交价格以外的、按照《中华人民共和国关税法》相关规定应计入计税价格或应从计税价格中扣除的费用。可按杂费总价或杂费率两种方式之一填报,注明杂费标记(杂费标记 “1” 表示杂费率,“3” 表示杂费总价),并按海关规定的《货币代码表》选择填报相应的币种代码。应计入计税价格的杂费填报为正值或正率,应从计税价格中扣除的杂费填报为负值或负率。免税品经营单位经营出口退税国产商品的,免予填报。附:2020版本《国际贸易术语解释规则》中11种术语所对应的报关单“成交方式”关系及“运费”、“保费”填报规范如下:
7 `, a3 `9 u. ]6 [( _& r; H

5 w) N! L# @) U4 Q6 h) t8 l0 G9 C0 f& C9 s" p. }9 B f
 & T$ T9 B- s& W m0 a6 g2 S2 S b
. q# `- {8 E% ~, H# [
《中华人民共和国关税法》第二十五条和第二十六条计税价格的计入和扣减项目:第二十五条 进口货物的下列费用应当计入计税价格: (一)由买方负担的购货佣金以外的佣金和经纪费; (二)由买方负担的与该货物视为一体的容器的费用; (三)由买方负担的包装材料费用和包装劳务费用; (四)与该货物的生产和向中华人民共和国境内销售有关的,由买方以免费或者以低于成本的方式提供并可以按适当比例分摊的料件、工具、模具、消耗材料及类似货物的价款,以及在中华人民共和国境外开发、设计等相关服务的费用; (五)作为该货物向中华人民共和国境内销售的条件,买方必须支付的、与该货物有关的特许权使用费; (六)卖方直接或者间接从买方获得的该货物进口后转售、处置或者使用的收益。 第二十六条 进口时在货物的价款中列明的下列费用、税收,不计入该货物的计税价格: (一)厂房、机械、设备等货物进口后进行建设、安装、装配、维修和技术服务的费用,但保修费用除外; (二)进口货物运抵中华人民共和国境内输入地点起卸后的运输及其相关费用、保险费; (三)进口关税及国内税收。第二十九条 出口货物的计税价格以该货物的成交价格以及该货物运至中华人民共和国境内输出地点装载前的运输及其相关费用、保险费为基础确定。 出口货物的成交价格,是指该货物出口时卖方为出口该货物应当向买方直接收取和间接收取的价款总额。 出口关税不计入计税价格基于上述定义,出口货物计税价格=总价-运费(国际段)-保险费(国际段)+杂费(内陆运费、保险费等)进口货物计税价格=总价+运费(国际段)+保险费(国际段)+杂费(国际段未计入的费用如燃油附加费
$ c& b" Y% Q5 a) Q( T* V4 N0 a; q7 y; U) ], X
三、EXW下哪些费用计入计税价格申报?9 h/ f2 s9 d/ I8 q P5 N/ s( p
% V1 @. x- k( V$ P1 @, j9 e一、EXW 进口货物+ t& t- C- z7 y/ K
常见境外费用:8 A& V+ R! j& ]2 J# `4 ?) W
1)运输费用:境外国内运输费用、国际运费2)境外运输过程中的相关费用:如运输中的临时仓储费、进出仓费、换包装费用、港杂费等
% g) ~( c$ H4 k* L7 z( N3)相关申报服务费用:如境外报关费用、境外检验申报费用、单证费等3 ~3 }; r/ q% z' C/ O# p
4)保险费:境外、国际段的保险费
) K) J; [6 D. |. E' m5)其他价格调整项:如检测费、佣金、特许权使用费等。& Z( u' C( U$ l9 A' F
当有这些费用发生时,应该如何申报?
5 y9 X1 C" H7 ~, @5 L# @从海关的法规定义及释义角度,对于国外段发生的运输费、与运输过程有关的运费和保险费用都应申报,计入进口货物的计税价格,上述(1)、(2)、(4)申报到计税价格中,依据《中华人民共和国海关确定进出口货物计税价格办法》计入计税价格没有任何异议。而对于(5),如果判断与进口货物价格组成有关的,那么也应计入计税价格申报,这里涉及到非贸范畴了。 对于物流相关费用,大家可能存在疑惑的是(3)相关境外的报关费用、检验申报费、单证费用等,是否计入计税价格,从《中华人民共和国海关确定进出口货物计税价格办法》角度,结合国际贸易术语解释通则来看,这些费用原则上可以不计入计税价格。8 S4 F& Q" q: _/ Q& }% E
2 { J k6 @ `( i7 p$ g
二、EXW 出口货物
* R- l2 z6 v$ E9 D T7 v/ K$ B. P3 d% n/ O5 _% {
在EXW出口货物时,需要把境内段的运保费填报在“杂费”栏。
5 F7 s- U8 ?! o6 h8 o( b7 [9 \3 V7 x; [( N" a' K1 w
看到这里,很多关务朋友产生疑问:《中华人民共和国海关确定进出口货物计税价格办法》第三十八条规定,出口货物的计税价格由海关以该货物的成交价格为基础确定,计算计税价格时要剔除这部分费用,这样填报岂不多此一举?
% z3 c8 v" B$ N4 `; g. o
- ]: D9 b/ a/ r M/ ^尹主任认为,之所以要求将工厂至港口段的运抵前费用填入“杂费”栏,是基于《报关单填制规范》的规定,其主要作用在于为海关统计提供准确的数据支持。" m4 P0 ?# b6 t
+ i8 U* w7 z# j/ y5 R而《计税价格办法》第三十八条规定,是从税务部门的税收核算角度出发,旨在确保计税价格的准确性与合理性。
% F2 R9 K" H5 H* ]% ^ D/ o; F4 ]4 T7 ?/ f/ F
不同的职能部门,目的和侧重点不同。' Y+ _! z/ o( c: K0 t$ E
* J& ?# V( X4 V* `所以,企业在实际操作中,只需严格按照各自的要求,合规、如实地完成填报工作即可。" @; J$ j) q" F6 p- \
+ ^3 a+ B" H) p, A. \2 |$ T
附:
& P7 z+ F8 {8 K1 l8 q4 l常见问题 海关在线解答
1 k& `. t3 u1 `3 j, ]" b0 X% K8 g9 p
* m; G! t w% |Q1
3 G( E* Q* X5 w; G5 p& O2 L8 V, q7 d- p
M8 ^9 g+ d p4 x* O- \8 L/ B
6 Y" l, w V! ?3 g {8 L( W
您好,出口一台车,车子在霍尔果斯交货给买家,买家自行安排霍尔果斯至外国两地的物流;物流费,报关费,保险费都有买家承担。申报方式是EXW霍尔果斯,但是申报的时候杂费项强制要填写金额。但是两地的物流费,报关费等所有用全部由买家承担,我司没有参与,也不清楚费用,请问杂费要如何填写?
6 ]% D+ E* H5 f) W) kA15 D7 w. M3 h2 ~7 m; E
0 V6 G M* Q3 r3 }1 }! _来源:乌鲁木齐海关在线答复:您好,根据《中华人民共和国海关进出口货物报关单填制规范》第三十条规定,按照《中华人民共和国关税法》相关规定应计入计税价格或应从计税价格中扣除的费用。可按杂费总价或杂费率两种方式之一填报,并按海关规定的《货币代码表》选择填报相应的币种代码,建议企业严格按照相关要求规范申报。4 K8 j7 ]& x R1 H% _ h
Q21 }5 S# F/ J% l! `) f' T
: [+ i1 v5 K, P6 w! F! F& E) `6 ?& B 报关时需要申报工厂到装运港的费用至杂费栏,但是国外买方负责运输,其国内货代不愿意提供相关运费证明,这种情况我们如何正确申报杂费呢?可以是预估的杂费吗?预估的杂费没有运费证明,海关核查的话提供不了证明怎么办?
- p( m6 K6 d, C6 U; N* |% G0 ]! ]A2
; M9 Q* T; ]0 _! E9 I
3 J- @- i5 s) Q3 B- U来源:拱北海关在线答复:您好,根据《中华人民共和国海关进出口货物报关单填制规范》第三十条规定,按照《中华人民共和国关税法》相关规定应计入计税价格或应从计税价格中扣除的费用。可按杂费总价或杂费率两种方式之一填报,并按海关规定的《货币代码表》选择填报相应的币种代码,建议企业严格按照相关要求规范申报。
! H# j( z7 l0 b1 R4 ]* {Q3
4 D7 W2 C' G! b( B* @( S7 j: C9 L1 o! W
如以EXW条款出货境外,发货人不支付任何费用,报关单按EXW申报还是FOB?如按EXW申报,发货人不支付任何费用,且多方贸易情况下,无法确认从发货地到港口的费用,是否可以不申报运费、保费、杂费!$ P9 l* ]+ f1 F5 Z/ A# p
1 L- [) G4 b# T0 b( F
A3
& d( [; z2 o5 h& _+ T; Y* F3 E
( b% b& C, c: i& c3 h5 {2 m2 n来源:宁波海关在线答复:您好,现行《中华人民共和国海关确定进出口货物计税价格办法》第三十八条规定:出口货物的计税价格由海关以该货物的成交价格为基础审查确定,并且应当包括货物运至中华人民共和国输入地点装载前的运输及其相关费用、保险费。请企业比照法条如实申报相关费用,如有进一步问题,建议向申报地海关咨询指导。
7 q0 j, f" [3 V5 P' W+ R; I
) l& W: \, c4 L M/ y" I xQ4; o! v# f8 j% e! I6 L! {
: Q# j5 j6 F( ?0 L; r" _
9 O+ @# c2 @% L$ z, F4 ], `/ Y) |0 O: r/ x- X v- d6 J# `2 O
与客户签订FCA条款的出口合同,实际由客户安排物流到工厂提货,并由客户承担国内运输及清关费,应该报FOB还是EXW?6 v, O W7 B3 e% `1 u3 g) z* X# |
A4
" F# H! v% [2 W+ D* E" V" T# Q. O3 s9 k3 i$ k5 c2 }) W5 U
来源:黄埔海关在线答复:您好,根据《中华人民共和国海关进出口货物报关单填制规范》二十七条成交方式规定:“根据进出口货物实际成交价格条款,按海关规定的《成交方式代码表》选择填报相应的成交方式代码。”根据您描述的情况,应报EXW。感谢您对海关工作的关注和支持!
o3 c+ G# V9 r; @% e1 A9 U: ^ P# z& A+ q3 J
Q5
' N( A6 L) G; d; ~6 t8 a+ B5 c, Q* f+ J3 X
) l1 E: m2 ?* G3 G9 [, v' d. F s! H7 G
您好!出口成交方式EXW,国内段运保费由买方支付的,我们并未支付,请问必需申报吗?报关单一直未申报国内段运保费怎么办?
7 M# s4 |, W1 T) q, O- H5 b9 u: e9 L* D ^/ m& e/ s: B
A5' u% R5 L- z* [. d* s
( @' i a1 v4 [4 D
来源:深圳海关在线答复:您好,建议企业严格按照相关要求规范申报,未申报的后期建议改单操作,感谢您对海关工作的关注和支持!
. ?; n! ?/ W0 `3 a* \
+ n! ~5 \; ?5 K. r9 A如有其它业务问题,请拨打海关12360热线电话' U2 n! ?+ R6 w! C" v
欢迎关注$ i% i' {) Z1 u2 ?

; n0 _ S' x. E' ~- X及时获取最新消息9 G7 U3 E! d( V% W9 ~( Y) O( d
参考文件
# ]4 Z( C6 [) H! c4 j6 w3 ~& G: ]: J& H9 q o: s; _
《中华人民共和国海关进出口货物报关单填制规范》《中华人民共和国海关确定进出口货物计税价格办法》2020 国际贸易术语解释通则Incoterms® English 正版.pdf5 p$ J/ R: e2 K6 ?( G" c% u
( R# Z3 ?! z# e: v# O往期推荐
! k3 m! K4 S& I; x0 ^8 e2 h) t+ y. Q" I
注意!即刻生效!商务部、海关总署宣布对这些稀土物项出口管制% u4 y- O6 u$ w( b
0 F% ^' n: X' V i" Q5 K两用物项70个常见问题解答
. P& {% z" Y7 f' i' ]' d. I" M1 \5 h O
一文读懂暂时进出境货物通关指南
# v* l4 \) z9 N" z5 i. K8 V, r7 D
刚发布!进口不予免税的重大技术装备和产品目录(2025年版)附件
. }/ ~9 w0 f& Y2 n6 u4 E
9 E5 S; Y$ _# M% I2 E. Z欢迎扫码关注
- N; s( i! I. D' L. o+ K) k↓↓↓; {/ p$ a' |8 ^
# ^, Y3 P6 u, {& R
免责声明:3 t: H2 M) Y1 P
0 U' N2 Y k$ A6 v3 ?+ {4 l1.本微信公众号所发表内容,凡注明来源的,其版权均归属于原出处所有(未注明版权或者无法查证版权的,归属于网络搜集整理)如认为本公众号内容涉及版权问题,请即刻与本公众号联系或后台留言,我们将第一时间核实后做删除处理 。
) u0 g+ ^8 A& y$ h+ l8 r! N8 [ g6 Q
2.本文所做的判断和建议,仅代表个人意见,其内容的真实性、准确性及合法性,由阅读者各位自行判断、自行负责。任何依照本公众号内容去指导自身企业运营活动实操的行为都属于企业自身行为,所产生的一切法律后果均与本公众号无关
7 O: \. r3 `% l
& b0 \. |. d: E, E6 w: F& E3.如需转载请注明来源。, c/ h' O) Y) w, w0 H
你若喜欢,点个♡哦 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-5-6 04:11:57
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡